
Fintech y banca, en la misma mesa
Abierta: la puede leer cualquiera.Del mapa del sector a la mesa con el banco más grande del país.
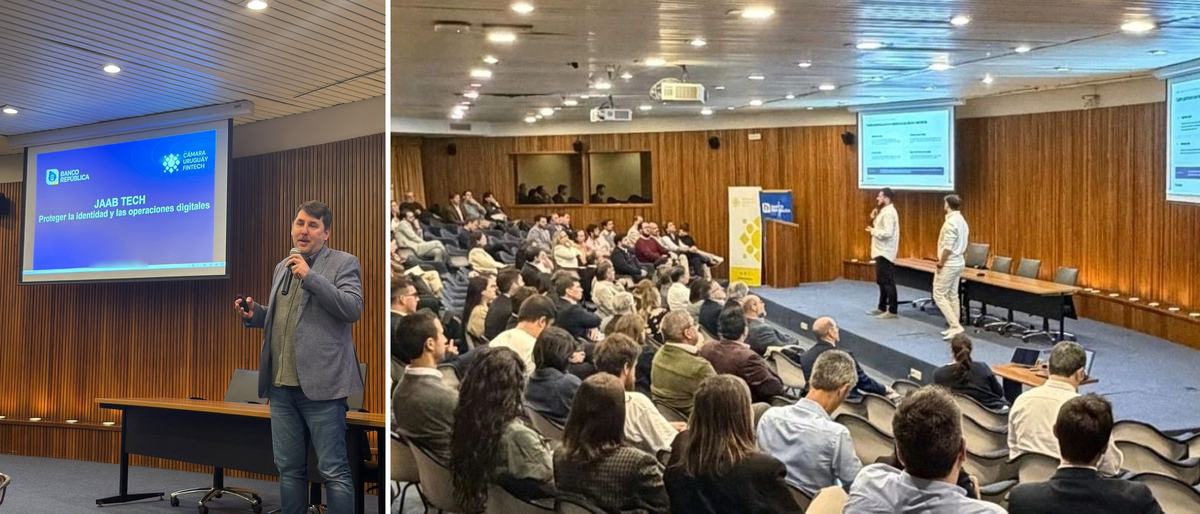
Estuve en el primer Demo Day que la Cámara Uruguay Fintech organizó con el BROU. Poco después, la Cámara publicó el informe completo del Mapa Fintech Uruguay 2026, que había presentado en el Uruguay Fintech Summit.
El mapa
Lo del Summit está contado en la noticia del encuentro. El informe completo suma una encuesta a las empresas del sector, y una respuesta llama la atención: la mayoría de las empresas encuestadas ya tiene alianzas comerciales con bancos.
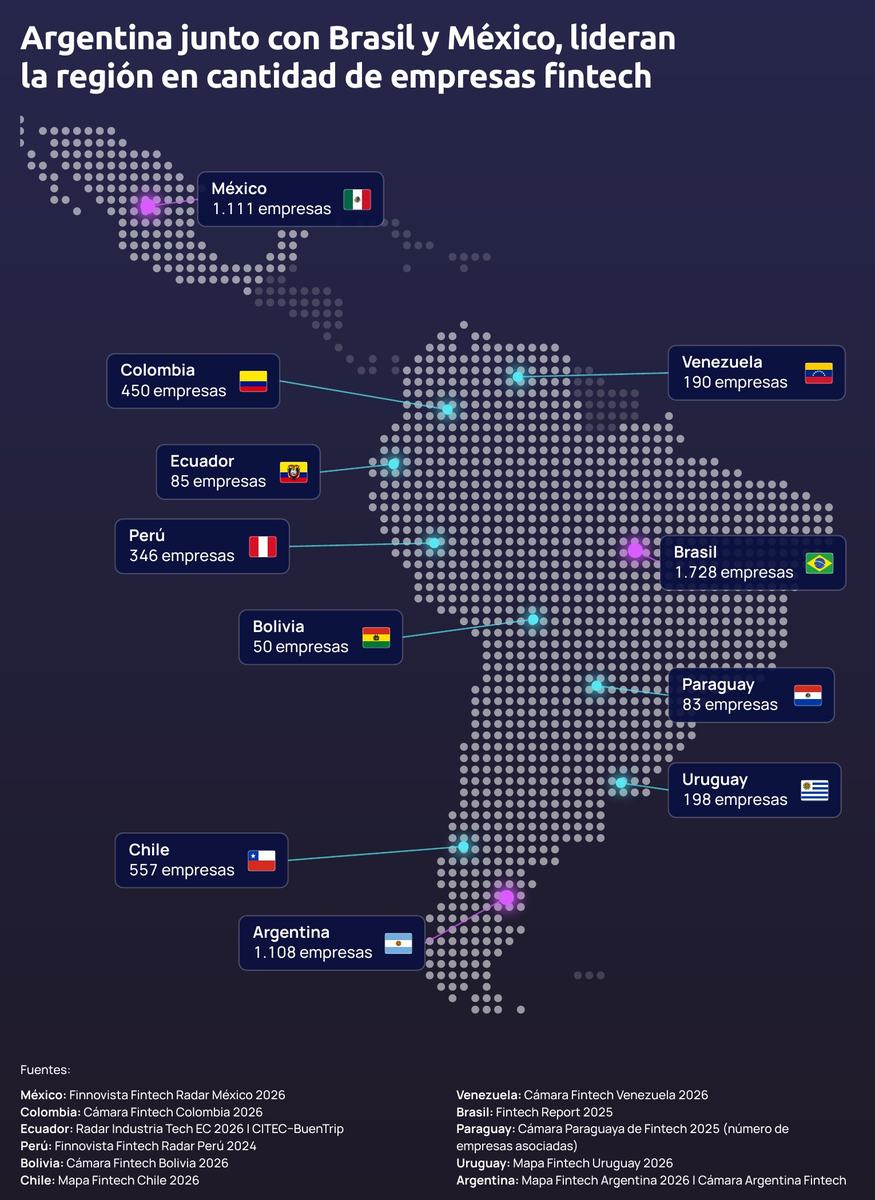
En Argentina, la Cámara Argentina Fintech presentó la segunda edición de su relevamiento, Industria Fintech Argentina 2026, que ubica a Argentina como tercer polo de la región, detrás de Brasil y México. El informe se descarga desde el sitio de la Cámara, y también se puede ver la presentación en video.
El primer Demo Day con el BROU
En el Demo Day, nueve fintech presentamos al BROU soluciones pensadas para el banco. La Cámara lo describió como un primer hito para tender puentes entre la banca tradicional y las fintech.
En Uruguay tiene sentido acercar las telecomunicaciones a las finanzas: hay tres operadores móviles, y dos ya ofrecen las APIs que lo hacen posible. Es lo que propone JAAB Tech, y lo presenté con un caso concreto: usar lo que la red móvil sabe de una línea como señal contra el fraude. Parte del fraude empieza por controlar el teléfono. Alguien pide un duplicado de la línea de la víctima y pasa a recibir el código que el banco manda por SMS. Para el banco es una operación normal, pero el operador móvil sabe que la SIM cambió hace pocas horas.
GSMA Open Gateway da una forma estándar de preguntar a la red, y Antel y Claro ya lanzaron dos de sus APIs en Uruguay. SIM Swap responde si cambió la SIM de un número, y cuándo. Number Verification confirma, sin SMS, que el número declarado es el del celular que se está usando. Sirven donde hoy un código por SMS hace de llave: un préstamo digital, el alta de un cliente, una transferencia.
La red no decide: responde un hecho, y qué hacer con él lo define el banco. Si la señal frena fraude sin trabar al cliente solo se sabe con tráfico real. Por eso propuse empezar por observar, sin cambiar ningún resultado, y comparar la señal con lo que el banco decidió.
No es un problema menor. Según un informe del Ministerio del Interior, las denuncias de estafa en Uruguay se multiplicaron en la última década. El detalle técnico está en La red como señal, dentro de una autorización, la nota que JAAB Tech publicó sobre el tema.
Juntar las piezas
La encuesta del mapa trae lo que las empresas dicen de sí mismas: en qué etapa están, cómo se financian y qué esperan. Eso no lo publica ningún registro.
finterlace ordena lo que dicen las fuentes públicas. Del registro del Banco Central del Uruguay salen las empresas habilitadas y sus licencias. Las fichas muestran además quién controla a cada empresa y con quién trabaja, y la sección de normativa reúne las normas que las rigen. Cada dato de una ficha de actor lleva su fuente y la fecha en que se consultó.
Las dos miradas se suman. Quien lee el mapa puede buscar una empresa en finterlace y, si tiene ficha, ver qué licencia tiene y el dibujo de sus relaciones. Es la misma idea que llevé al Demo Day, en otra escala: cada parte ve un pedazo del sistema, y el valor está en juntarlos.
JAAB Tech, que hace finterlace junto con 3fi5ienta Labs, es socia de la Cámara Uruguay Fintech (vínculos declarados).